
Previsione di cassa per hotel e villaggi stagionali: arrivo alla prossima stagione?
Incassi concentrati in quattro mesi, uscite distribuite su dodici. Come calcolare il saldo delle prossime settimane e dei prossimi mesi da scadenzario, spese ricorrenti e storico dei conti, e quando preoccuparsi.
A fine settembre l'ultimo ospite riparte e il conto corrente tocca il massimo dell'anno. Sembra una cifra rassicurante. Poi scadono le fatture di luglio e agosto, arrivano gli F24 dell'autunno, la rata del mutuo non va in vacanza e a marzo partono i lavori per la riapertura. Ad aprile, quando servirebbe fare le scorte, il conto è al minimo.
Un hotel, un villaggio o un campeggio stagionale incassa in quattro o cinque mesi quello che spende in dodici. Per questo la domanda giusta a settembre non è "quanto ho in banca", ma: arrivo alla prossima stagione dopo aver pagato tutti? La risposta non è una sensazione: è un calcolo, e si può fare.
Perché il saldo di settembre inganna
Il saldo di fine stagione contiene soldi già impegnati, in uscite quasi tutte prevedibili:
- I fornitori dell'estate: con pagamenti a 60 o 90 giorni, le fatture di luglio e agosto scadono tra ottobre e novembre.
- Imposte e contributi: l'F24 del 16 di ogni mese, gli acconti di novembre, l'IMU di dicembre.
- Le uscite fisse: mutui, leasing, affitto della struttura, assicurazioni, che corrono anche a struttura chiusa.
- I lavori di fine inverno: manutenzioni e rinnovi si fanno quando non ci sono ospiti, e si pagano prima che tornino.
- La pre-apertura: scorte, utenze riattivate, primi stipendi, quando gli incassi sono ancora solo le caparre.
Picco luglio–agosto
Tredici settimane: come si calcola la previsione
Tredici settimane sono un trimestre: abbastanza lontano per vedere arrivare un problema, abbastanza vicino per stimare bene. Il calcolo si fa settimana per settimana, in cinque passaggi:
- 01Si parte dal saldo di oggi dei conti collegati, con i giroconti tra conti propri esclusi.
- 02Si tolgono le rate dello scadenzario, cioè le scadenze scritte nelle fatture elettroniche ancora da pagare, ciascuna nella sua settimana. Quelle già scadute vanno nella prima.
- 03Si tolgono le uscite ricorrenti: stipendi, F24 del 16, rate dei mutui, utenze, ricavate dai movimenti passati con il loro giorno tipico del mese.
- 04Si tolgono gli acquisti non ancora fatturati: quello che compri ogni mese ma che non è ancora in fattura, stimato sulla spesa fornitori dello stesso mese dell'anno prima.
- 05Si aggiungono gli incassi stimati: quelli della stessa settimana dell'anno prima, corretti per l'andamento recente. Se nelle ultime settimane incassi il 10% in più dell'anno scorso, la stima sale del 10%.
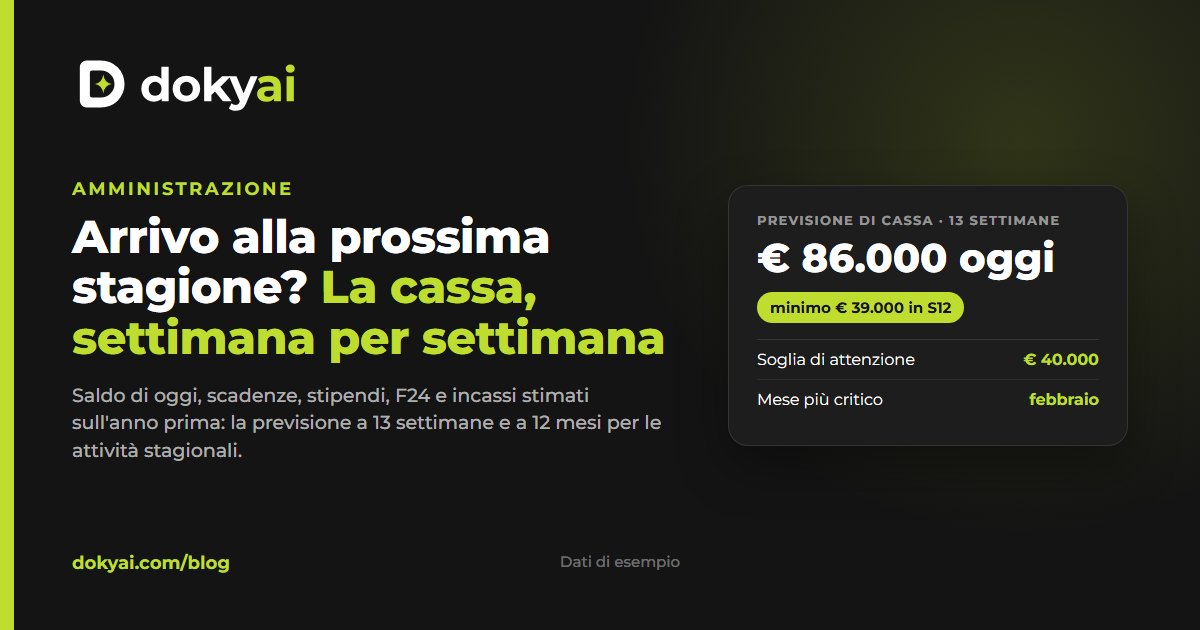
Saldo oggi € 86.000 · minimo previsto € 39.000 in S12
Saldo di oggi meno rate in scadenza e uscite ricorrenti, più gli incassi stimati sulla stessa settimana dell'anno prima.
| Voce | Prossime 13 settimane |
|---|---|
| Saldo di oggi | € 86.000 |
| Più incassi stimati | € 38.500 |
| Meno rate dello scadenzario | € 41.200 |
| Meno uscite ricorrenti (stipendi, F24, mutuo, utenze) | € 32.800 |
| Meno acquisti non ancora fatturati | € 7.500 |
| Saldo previsto alla tredicesima settimana | € 43.000 |
Il punto non è la precisione al centesimo, ma la forma della curva: in quale settimana scende di più e quanto si avvicina alla soglia.
Dodici mesi: arrivo alla prossima stagione?
Per una struttura stagionale tredici settimane non bastano: a ottobre portano a gennaio, mentre il punto più basso arriva di solito tra marzo e aprile, appena prima della riapertura. La previsione si allunga a dodici mesi con la stessa logica: incassi dello stesso mese dell'anno prima corretti per l'andamento, uscite ricorrenti, rate già note e, dove le fatture non ci sono ancora, la spesa fornitori dello stesso mese dell'anno prima.
Ne escono due numeri da tenere a mente: il mese peggiore, cioè quando e quanto scende il saldo, e il consumo della bassa stagione, cioè quanto esce in più di quanto entra in un mese di chiusura. Per esempio: saldo di 86.000 euro a ottobre, mese peggiore marzo con 12.000 euro, consumo medio di 18.000 euro al mese da novembre a febbraio.
Soglia di attenzione e giorni di autonomia
La soglia di attenzione è il saldo sotto cui non vuoi scendere: per esempio uno stipendio e un F24 di margine, oppure le uscite fisse di un mese. La decidi tu, struttura per struttura, e la previsione segnala la prima settimana in cui il saldo previsto la attraversa.
I giorni di autonomia sono il saldo di oggi diviso l'uscita media giornaliera degli ultimi novanta giorni. Con 86.000 euro in banca e 2.150 euro di uscite medie al giorno fanno 40 giorni. Non è una previsione ma un termometro: dice quanto dureresti se da domani non entrasse più un euro, che è esattamente la situazione di novembre.
Se il saldo previsto scende sotto la soglia
- 01Guarda la settimana e le voci. Spesso il calo dipende da una sola settimana con tre scadenze grandi, non da un problema strutturale.
- 02Sposta i pagamenti, d'accordo con i fornitori. Chiedere a ottobre di dividere in due rate una fattura di agosto è una telefonata; farlo a scadenza passata è un sollecito.
- 03Anticipa gli incassi. Caparre per la prossima stagione, gruppi ed eventi in bassa stagione, crediti da agenzie e tour operator da sollecitare.
- 04Rinvia le spese che possono aspettare: lavori non urgenti, attrezzature da sostituire l'anno dopo.
- 05Parla con la banca prima, non dopo. Un fido o un finanziamento per la stagione si negozia con una previsione in mano, quando il conto è ancora sopra la soglia, non a febbraio con il conto in rosso.
Il punto di vista del commercialista
Per lo studio che segue hotel e villaggi, la bassa stagione è il periodo delle telefonate difficili: il cliente scopre a gennaio che non ha la liquidità per l'F24 o per i fornitori della pre-apertura. Con la previsione a dodici mesi la conversazione si sposta a settembre: "a marzo il saldo scende a 12.000 euro, sotto la soglia: decidiamo adesso se rinviare i lavori o chiedere un fido". È consulenza, non registrazione, e il cliente la riconosce come tale.
Il saldo di oggi dice com'è andata la stagione. La previsione dice se arrivi alla prossima.
Il modulo Banche e riconciliazione di DokyAI calcola la previsione di cassa a tredici settimane e a dodici mesi, con soglia di attenzione e giorni di autonomia, partendo dal saldo dei conti collegati in sola lettura, dalle rate dello scadenzario e dallo storico dei movimenti. Le uscite previste dalle fatture sono anche in cash-flow e stagionalità.
Domande frequenti
In breve
Serve collegare i conti bancari per avere la previsione?
Per la previsione di cassa sì, perché parte dal saldo di oggi e stima incassi e uscite ricorrenti dai movimenti. Senza conti collegati restano le uscite previste dallo scadenzario, ricavate dalle rate delle fatture.
E se non ho lo storico dell'anno prima?
Le stime usano la media delle ultime settimane al posto della stessa settimana dell'anno prima. Per un'attività stagionale è meno precisa: con un anno di movimenti la previsione segue la stagionalità.
La previsione considera le fatture che non sono ancora arrivate?
Sì, con una stima: per ogni mese confronta la spesa fornitori dello stesso mese dell'anno prima con le rate già note e aggiunge la differenza nelle settimane più lontane. Nel breve le fatture sono già nello scadenzario.
Dal blog
Altri articoli
Commercialisti e consulenti: seguire i clienti del turismo senza rincorrere i documenti
Fatture estere senza integrazione, DDT mai fatturati, scontrini in fondo a un cassetto, bonifici da abbinare: il lavoro di uno studio con clienti hotel e ristoranti. Come cambia quando i documenti arrivano già letti e controllati.
Fatture estere: Booking, Expedia, Google e Amazon fuori dallo SdI
Le commissioni dei portali e gli abbonamenti ai servizi esteri non arrivano dal cassetto fiscale. Restano nelle email, sfuggono al controllo dei costi e all'integrazione TD17 entro il 15 del mese dopo. Come recuperarle tutte.
DDT e bolle: la merce consegnata che nessuno ha ancora fatturato
Ogni consegna lascia un documento di trasporto, ma la fattura arriva settimane dopo, o non arriva. Come abbinare in automatico i DDT alle fatture differite e vedere i debiti che non compaiono ancora da nessuna parte.
Vuoi vedere questi numeri sulla tua struttura?
Importiamo le fatture degli ultimi mesi e ti mostriamo prezzi, fornitori, scadenze e food cost con i tuoi dati.
Richiedi una demo