
Riconciliazione bancaria automatica: ogni bonifico trova la sua fattura
Segnare le fatture pagate a mano è il lavoro più noioso dell'amministrazione, e quello dove si nascondono i bonifici sbagliati. Come i conti collegati in sola lettura chiudono le rate da soli e avvisano se l'IBAN non torna.
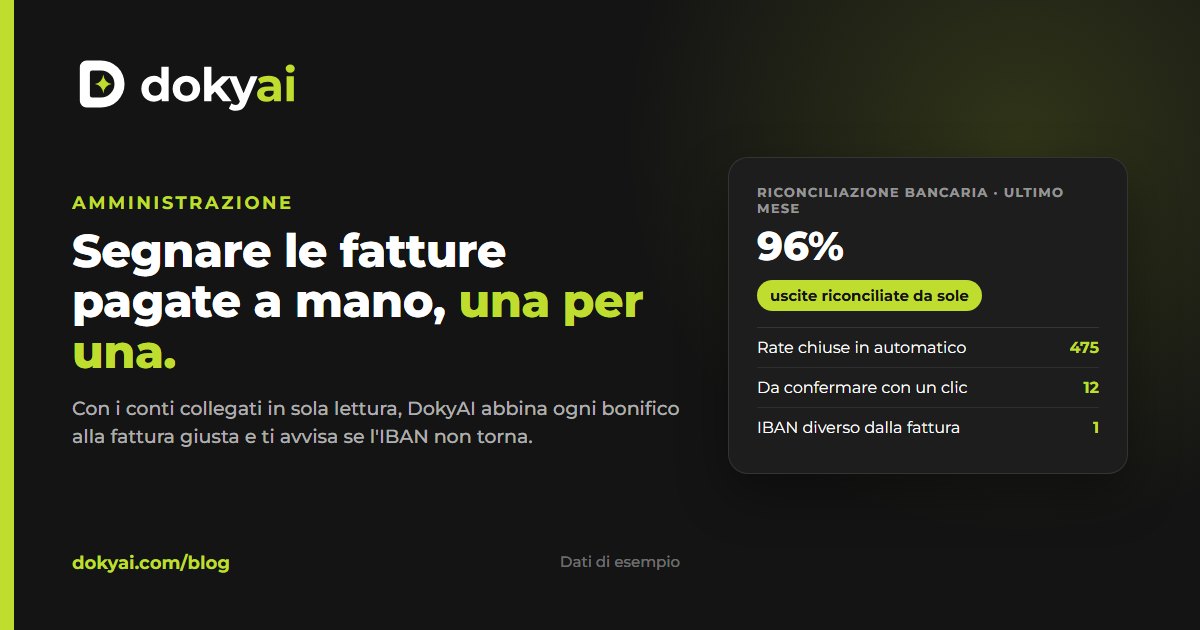
A fine mese qualcuno apre l'home banking, scorre i bonifici e, fattura per fattura, segna quali sono state pagate. In una struttura con trecento fatture al mese sono ore. E sono ore in cui si lavora a testa bassa, quindi il bonifico partito verso un IBAN sbagliato passa inosservato come tutti gli altri.
La riconciliazione bancaria è il lavoro più noioso dell'amministrazione e, allo stesso tempo, l'unico controllo che dice la verità: non cosa dovevi pagare, ma cosa hai pagato davvero, a chi, e quando. Vale la pena farla bene. E oggi si può fare senza farla.
Cosa serve: i conti accanto alle fatture
Dal 2019 le banche europee devono permettere a servizi autorizzati di leggere i conti dei clienti, con il consenso del titolare (è la direttiva PSD2). Significa che un sistema che già conosce le tue fatture può anche vedere i tuoi movimenti, in sola lettura: saldi e transazioni, senza poter disporre niente.
Il collegamento si fa una volta, dal pannello, autorizzando sul sito della propria banca. Da quel momento i movimenti arrivano da soli più volte al giorno. E ogni uscita può essere confrontata con le rate dello scadenzario, che a loro volta vengono dalle fatture elettroniche.
Come si riconosce la fattura giusta
Un bonifico porta con sé pochi dati: importo, data, nome del beneficiario, IBAN, causale. Sembrano pochi, ma incrociati con le fatture bastano quasi sempre. Gli indizi, dal più forte al più debole:
- 01L'IBAN del destinatario è quello scritto in fattura. Le fatture elettroniche contengono l'IBAN del fornitore nei dati di pagamento: se coincide, è quasi certo.
- 02Il numero di fattura è nella causale. Chi paga bene lo scrive, e il sistema lo legge.
- 03Quella controparte è già stata collegata a quel fornitore. La prima volta confermi tu, le volte dopo il sistema ricorda.
- 04Il nome del beneficiario somiglia al fornitore. Un indizio medio, da solo non basta.
E una condizione che non si discute: l'importo deve coincidere, con la rata o con la somma di più rate dello stesso fornitore (il bonifico cumulativo di fine mese). Un importo che non torna non viene mai riconciliato in automatico, qualunque siano gli altri indizi.
475 su 494 uscite riconciliate (96%)
| 03 ott | Bonifico a Ittica AdriaticaFattura 1187, IBAN in fattura | € 2184,50 | Riconciliato |
| 03 ott | Bonifico a Caseificio RossiSomma di 2 rate | € 1096,00 | Riconciliato |
| 02 ott | SDD Energia RivieraRata di settembre | € 3412,70 | Riconciliato |
| 01 ott | Bonifico a Lavanderia NettunoNome simile, importo esatto | € 1480,00 | Da confermare |
| 30 set | Bonifico a IT05998...IBAN diverso dalla fattura | € 2184,50 | Controllo |
| 29 set | Pagamento POS carburanteCategoria: altre uscite | € 92,40 | Categorizzato |
Tre esiti, un clic al massimo
- Indizi forti e importo esatto: la rata viene segnata pagata nello scadenzario, con la nota del movimento che l'ha chiusa. Se l'avevi già segnata a mano, il movimento si collega al pagamento esistente senza crearne un altro.
- Indizi medi: il movimento resta da confermare, con la fattura proposta. Un clic per confermare, uno per scartare. La conferma insegna al sistema la controparte.
- Nessun abbinamento: il movimento riceve comunque una categoria (stipendi, F24, utenze, commissioni, incassi POS, giroconti) e finisce nel rendiconto per mese.
Nelle prove su un archivio di 915 fatture e 1.761 movimenti, il 96% delle uscite verso fornitori si è riconciliato da solo, senza un importo sbagliato e senza un pagamento collegato due volte. Il resto è una lista corta da guardare il venerdì.
I controlli che un umano stanco non fa
Il vantaggio più grande non è il tempo risparmiato: sono gli errori che un sistema trova e una persona, alla duecentesima fattura, no.
| Controllo | Cosa trova | Perché conta |
|---|---|---|
| IBAN diverso dalla fattura | Un bonifico a un fornitore verso un IBAN che non è quello scritto nelle sue fatture | È la truffa più diffusa: una mail con la fattura modificata. Non viene mai riconciliato in automatico |
| Doppio pagamento | La stessa rata coperta da due movimenti | Succede con i solleciti: si paga la seconda volta senza controllare |
| Uscite senza fattura | Bonifici verso un'azienda che dopo trenta giorni non ha mandato la fattura elettronica | Fattura mai arrivata, o mai emessa: in entrambi i casi un problema |
| Pagamenti in ritardo | Per ogni fornitore i giorni medi tra scadenza e pagamento | Dice con chi hai davvero credito e con chi rischi la fornitura |
Dalla riconciliazione alla previsione
Quando i movimenti hanno una categoria e le rate sono collegate ai pagamenti, la domanda successiva viene da sola: quanto resta in cassa tra sei settimane? La risposta è un calcolo, non una sensazione: saldo di oggi, meno le rate dello scadenzario, meno le uscite ricorrenti (stipendi, F24, mutui, con la loro periodicità), meno gli acquisti che arriveranno ma non sono ancora fatturati, più gli incassi stimati sulla stessa settimana dell'anno scorso.
Saldo oggi € 86.000 · minimo previsto € 39.000 in S12
Saldo di oggi meno rate in scadenza e uscite ricorrenti, più gli incassi stimati sulla stessa settimana dell'anno prima.
Per un hotel stagionale la stessa previsione si estende a dodici mesi, e risponde all'unica domanda che conta a settembre: arrivo alla prossima stagione dopo aver pagato tutti?
Privacy: cosa non deve succedere
- Nessuna password bancaria passa dal sistema: l'autorizzazione si dà sul sito della banca, tramite un intermediario autorizzato, e si revoca quando si vuole.
- Sola lettura: nessuna disposizione, nessun bonifico, nessuna modifica.
- L'intelligenza artificiale resta fuori a meno che non la attivi tu. Le categorie si assegnano con regole; con il consenso, l'AI riceve descrizioni ripulite da importi, IBAN, codici fiscali e nomi di persona, e la chat vede al massimo totali per mese e categoria, mai i singoli movimenti.
La riconciliazione fatta a mano dice cosa hai pagato. Quella automatica dice anche cosa non dovevi pagare.
Il modulo Banche e riconciliazione di DokyAI si integra con la tua banca in sola lettura, riconcilia le uscite con le rate dello scadenzario, segnala IBAN diversi, doppi pagamenti e uscite senza fattura, e calcola la previsione di cassa a tredici settimane e a dodici mesi.
Domande frequenti
In breve
DokyAI può fare bonifici dal mio conto?
No. Il collegamento è in sola lettura: vede saldi e movimenti e non può disporre nulla. L'autorizzazione si dà sul sito della banca e si può revocare in qualsiasi momento.
Cosa succede se un abbinamento è sbagliato?
Dallo scadenzario si scollega o si annulla il pagamento con un clic. Un abbinamento annullato non viene più riproposto per quel movimento.
Serve attivare l'intelligenza artificiale per usare il modulo?
No. Riconciliazione, categorie, controlli e previsioni funzionano con regole. L'AI è facoltativa, spenta di default, e lavora solo su testi ripuliti dai dati sensibili.
Dal blog
Altri articoli
Chiedere i numeri in italiano: la chat con i dati delle fatture
Quanto ho speso di pesce a luglio rispetto all'anno scorso? Come funziona una chat che legge solo i dati della tua struttura e risponde con tabelle e grafici, e cosa chiederle davvero.
Lo stesso prodotto da due fornitori: quanto risparmieresti
Olio, acqua, tovaglioli: gli articoli comprati da più fornitori a prezzi diversi sono il risparmio più facile da trovare. Come calcolarlo dalle fatture e come usarlo in trattativa.
Scadenzario fornitori: sapere cosa scade senza aprire le fatture una a una
Le scadenze sono scritte dentro le fatture elettroniche. Come trasformarle in uno scadenzario che si aggiorna da solo, con note di credito, pagamenti in blocco e uscite previste.
Vuoi vedere questi numeri sulla tua struttura?
Importiamo le fatture degli ultimi mesi e ti mostriamo prezzi, fornitori, scadenze e food cost con i tuoi dati.
Richiedi una demo